证券时报
陈霞昌
09-18 20:13
升破6.7!专访高盛闪辉:人民币升值得“慢慢来”,中国出口强≠倾销
来源:证券时报
作者:孙璐璐
2026-09-18 19:33
Aa
大号字
闪辉表示,预计人民币对美元慢慢升值,未来12个月到6.4。
9月18日,人民币汇率迎来重要突破,在岸和离岸的人民币对美元汇率双双升破6.7关口。今年以来,人民币对美元汇率升值超4%,衡量人民币对一篮子货币汇率变动CFETS人民币汇率指数上涨近3.6%。
人民币汇率走强的同时,我国进出口走出“反套路”行情。从规模看,进出口值连续三个月超过45000亿元;从增速看,出口、进口连续四个月同时两位数增长。汇率升值抑制出口的“老剧本”不再上演,取而代之的是,汇率升值无碍进出口和贸易顺差的韧性。
高盛首席中国经济学家闪辉近日在接受证券时报记者专访时表示,中国实际出口增长深植于中国更广泛的制造业竞争力,海外需求强劲也是影响因素。展望未来的汇率走势,预计未来几年美元将呈现渐进性贬值,且中国通胀水平将低于一些海外主要经济体,在此条件下,人民币可以对美元缓慢温和升值,而不会对中国制造业的相对竞争力和全球制造业份额造成重大冲击。
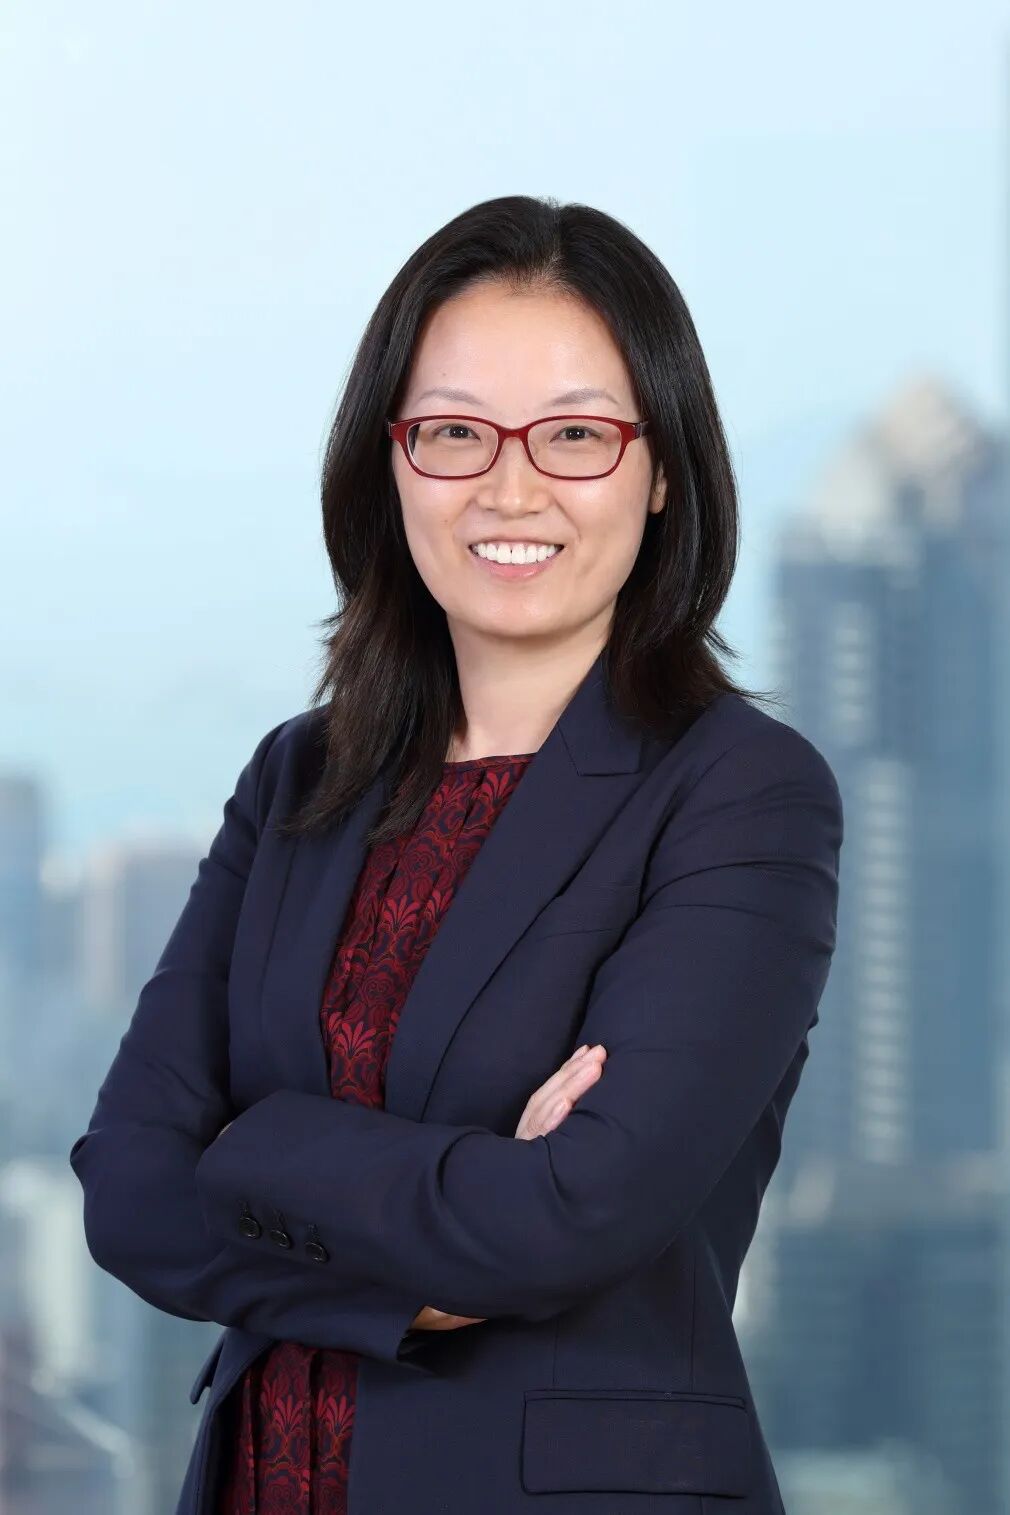
(高盛首席中国经济学家 闪辉)
从量价、产品类型看出口成色
证券时报:8月份,中国货物进出口总额同比增长19.8%。从出口看,新能源汽车、锂电池等绿色产品出口增长较快。高盛近期再度上调对中国全年出口量增速预测,您认为推动8月进出口总额高增的主要原因是什么?
闪辉:8月进出口主要数据都较7月有所回升,但分析进出口数据要细拆结构,看看里面有多少因素是价格推动,有多少因素是量的增长,哪些产品贡献更多的实际进出口量。
比如,近几个月进口增速很高,其实很大程度上是价格推动,进口量并没有增长很多。再比如,8月半导体出口额增速较7月进一步增加,但出口量同比减少,说明AI相关贸易推动了总体(名义)出口额,但主因也是价格上涨,尚未成为实际出口增长的重要驱动力;此外,约80%的AI相关名义出口是在加工贸易制度进行的,也就是在中国组装或集成后再出口的进口中间品,对国内附加值和贸易余额影响有限。
整体看,今年以来中国出口依然保持强劲,表明中国制造业具有广泛竞争力,除AI以外的电气设备和机械仍是最大贡献者,“新三样”(光伏电池、电动汽车和锂电池)已成为日益重要的增长来源,它们虽然仅占名义出口近5%,但在近几个季度对实际出口增速的贡献约占1.5—2个百分点,几乎追平了“老三样”(家具、家电和服装)。
最近,我们将中国2026年全年出口量同比增速预测上调至7.9%,并继续预计随后几年同比增速为5%左右。
证券时报:8月中国贸易顺差规模环比和同比都进一步扩大,近期国际舆论对于中国的高额贸易顺差和全球经济失衡问题关注较多,您认为要客观理性地分析这一问题的成因,需要从哪些因素入手?
闪辉:看到中国8月的贸易顺差数据,我还是觉得超预期的。传统上来讲,中国是一个石油进口大国,石油价格大幅上升,其实不利于中国的贸易顺差积累,芯片也是类似的道理。但现实是,面对一些进口涨价的不利影响,8月中国的贸易顺差规模经过季调后创新高,显示出中国在能源、制造业领域的韧性。
官方文件中并未将追求贸易顺差增速或者规模作为政策目标。(备注:人民银行行长潘功胜日前也在二十国集团(G20)财长和央行行长会议上强调,中方从不刻意追求贸易顺差。)不过,贸易顺差的扩大确实会引来一些贸易伙伴国和地区的担忧,但其成因是多方面因素造成的。
一方面,现在中国经济的推动力主要是科技创新和制造业,这使得中国产品在国际上有竞争优势;另一方面,当前全球需求较好,像美国等一些国家财政政策过于宽松,一定程度上推高了需求。因此,要解决全球经济不平衡的问题,需要从供需两端做基本面调整,同时,汇率的调整也有必要。
中国出口“以价换量”站不住脚
证券时报:有观点会将中国出口的国际竞争力归结为“以价换量”,您认为这种论调是否站得住脚?
闪辉:我认为首先,不能简单将中国出口的强劲归结为以低价换取出口量。尽管有国家和地区对从中国进口的产品进行反倾销调查,但先要搞清楚究竟什么是反倾销。反倾销是以低于成本的价格出口产品,但实际上,现在中国很多出口产品的价格比国内售价还高。这从有海外业务的国内上市公司财报中也可看出来,海外业务的利润率往往高于国内。这跟倾销没多大关系。
一个国家的出口强无外乎三个因素:一是生产能力很强,同样的产品你的生产成本比别人低,产品就会有吸引力。中国在过去20年在电力、物流、人力资本、产业自动化等方面的持续投入,积累了较强的制造业生产优势。
二是海外需求强,受人工智能(AI)资本开支加大等影响,当前包括美国在内的一些主要经济体经济表现好于预期;此外,我们的研究发现,中国出口增长也受到新兴市场经济体最终需求韧性的支撑,2019年到2024年间,新兴市场吸收的中国附加值上升了约7个百分点,其中消费贡献了约6个百分点的增幅,这表明中国对新兴市场的出口增长在很大程度上受到当地真实需求的支撑,而不仅仅是向发达市场的转运。
三是国内需求也会对出口产生一定影响。如果国内需求相对海外更强的话,出口也不会那么强。
预计人民币对美元慢慢升值,未来12个月到6.4
证券时报:10年期美国国债收益率最近就升破5%,您认为这一现象究竟反映的是美国等经济体的经济向好,还是市场对这些国家财政可持续性的担忧?
闪辉:我们的研究表明,美国长端国债收益率走高,既有经济基本面保持韧性的支持,也有市场对未来通胀上行、财政可持续性的担忧。二战之后,主要经济体里很少能看到在经济上行的同时,财政政策还在继续扩张(债务占GDP的比重不断攀升)。财政扩张不单是美国存在的这个现象,日本、欧洲一些国家都有增长超预期和财政扩张并存的现象。
证券时报:随着美国长端国债收益率不断走高,中美利差“倒挂”程度进一步加深,但与此同时,人民币兑美元汇率还在升值,您认为造成这种“反差”的主要原因是什么?
闪辉:利差与汇率变动之间不是一成不变的线性关系,在美债收益率不断走高的同时,也不应忽略美元指数的走弱。实际上,不仅是人民币,日元、韩元近期兑美元汇率都有升值,不少亚太地区的货币相对于美元都在升值。
证券时报:高盛最新报告认为,预计未来几年人民币对美元汇率将呈现渐进式的温和升值,如果每年升值幅度在3%—5%左右,是能够实现保持制造业竞争力与人民币国际化等目标的兼得。请问认为人民币会温和升值的主要理由是什么?
闪辉:从基本面看,中国每年有高额的贸易顺差,产品竞争力不断提升,就会支撑经常项目账户保持盈余、货币不断走强。不过,一国货币如果升值速度太快,会在短期内对经济造成较大的负面效应——压制出口、向国内输入通缩压力等,对经济金融稳定都不利。
因此,按照我们的情景假设,如果人民币对美元汇率每年升值幅度3%—5%左右(考虑到当前中国通胀水平低于海外主要经济体,实际汇率升值幅度只有1%—3%左右),再加上我们预计未来美元指数会呈现缓慢走弱趋势,人民币对美元汇率温和升值的同时,可以基本维持对其他多种货币汇率稳定或小幅升值。
这种升值幅度对出口、国内经济金融稳定压力相对小,是一个在可控范围内的最优解。若市场预期此类升值持续,这将抵消中国较低的国债及相关债券收益率,可能有助于增加国际投资者持有人民币资产。货币升值有助于以市场汇率计价缩小对美GDP差距。这一升值速度大致与未来一年的远期定价相符,可以降低投机性头寸在任一方向上套利的吸引力。我们预计,到今年年底,人民币对美元汇率会在6.7左右,现在已经达到这个点位了;未来12个月预计会到6.4左右。
需要强调的是,从中国居民福利和全球失衡的角度看,我们认为,更优的政策选项是升值并配合更大力度支持扩内需,二者相辅相成。通过需求侧政策不断提振内需和市场预期,同时通过供给侧结构性改革使得一些供给更加优化,而不是重复性地建设,是能够不断增强内需动力。再加上汇率上的调整,货币升值可以提升在国际市场上的购买力。
经济再平衡并非易事,今年可能不会降准降息
证券时报:提振国内有效需求关乎经济再平衡,在您看来,中国扩内需、实现经济再平衡的内涵和路径是什么?
闪辉:扩内需、经济再平衡并非易事,是慢变量。我认为其中要考虑是否有机制的影响因素,这一点过去受关注不多。中国每年两会期间会提出年度经济增长预期目标,后续很多政策其实是围绕增长目标来推动的,这容易造成政策向投资端倾斜,因为投资的钱花出去,就能反映在当年的GDP中。不过,也要看到,如果投资的钱是花在生活性领域,如地下管网、民生等能提升居民生活质量和幸福感,这种依然是有必要,也有很大潜力;但如果钱过多花在生产性领域,如建更多的产业园、工业园,现在看可能会进一步加剧经济不平衡。
证券时报:如果经济再平衡是个“慢工细活”,您认为在政策机制上需要做哪些持续调整,才能推动这一目标的实现?
闪辉:这是个很好的问题,也是个比较难的问题。学术领域大家对这个问题还有争论,有的观点认为周期性政策要做进一步宽松;有的观点认为,财政货币宽松举措近年来一直在做,但扩内需还没有得到很好解决,说明需要靠结构性改革。我们认为,两方面都需要做。要想水龙头出水,一方面要加大放水量,另一方面要疏通水龙头里的堵塞物,清理管道,让水流更畅通。
不过,现实中疏通堵点的结构性改革往往都是“难啃的骨头”,会涉及方方面面环节,是个复杂的系统性工程。这些改革推动起来并不容易,所以进展也会相对缓慢。
但我认为,现在政策机制上真正需要做的,就是推动一些有利于中长期提升GDP潜在增速和市场信心的改革,尽管这些措施可能不会对短期GDP产生明显的拉动作用。比如,充分发挥市场在资源配置中的决定性作用,推动民间资本放心投、投得动、多参与;健全社会保障体系、完善城乡居民基本养老保险制度等,真正解决居民的后顾之忧。这些改革需要不同部门大量合作和统筹,耗时久、环节多,可能一两年都不一定能完成,但确实非常有必要的。
证券时报:财政货币等宏观政策调控确实更容易吸引市场注意力,所以有关是否应该进一步宽松的争论会一直存在。当前主要经济体进入加息周期,您认为下半年中国货币政策是否有降准降息等进一步宽松的必要?
闪辉:我们研究认为,如果其他政策不变,单纯再下调政策利率10个基点,对提振宏观经济不会起到太大作用;再加上当前海外主要经济体利率不断上行,中国央行对政策利率暂时“按兵不动”是可以理解的。因此,在我们的基本情景假设中,预计今年中国央行不会降准降息,相比之下,结构性货币政策工具的调整优化阻力更小。降准降息更可能出现在多部门协同推出的一揽子政策中,而不是单独落地。
校对:彭其华
责任编辑: 陈英
e公司声明:文章提及个股及内容仅供参考,不构成投资建议。投资者据此操作,风险自担。
更多相关文章
-

-
证券时报 张淑贤 09-18 20:12
-
证券时报 张淑贤 09-18 19:55

-
数据宝 张智博 09-18 19:55

-
数据宝 何予 09-18 19:54

-
数据宝 何予 09-18 19:54


运营主体为深圳证券时报社有限公司
违法和不良信息举报电话:0755-83514034 邮箱:bwb@stcn.com
 中央网信办违法和不良信息举报中心
 中央网信办违法和不良信息举报中心
Copyright © 2008-2026 备案号:
粤ICP备09109218号
增值电信业务经营许可证:粤B2-20080118
互联网新闻信息服务许可证10120170066
粤公网安备44030002008924号