证券时报·e公司
09-23 00:01
40万亿险资如何做好耐心资本?四家头部机构圆桌献策
来源:券商中国
作者:刘敬元
2026-09-22 23:45
Aa
大号字
站在“十五五”开局之年,40万亿元保险资金因突出的“长钱”属性而面临新机遇,如何深耕长钱、壮大耐心资本仍是行业面临的时代命题。
9月10日,在由证券时报社主办的“2026金融机构年会暨保险业资产负债管理年会”上,圆桌围绕“守正拓新 长钱深耕”话题展开讨论。
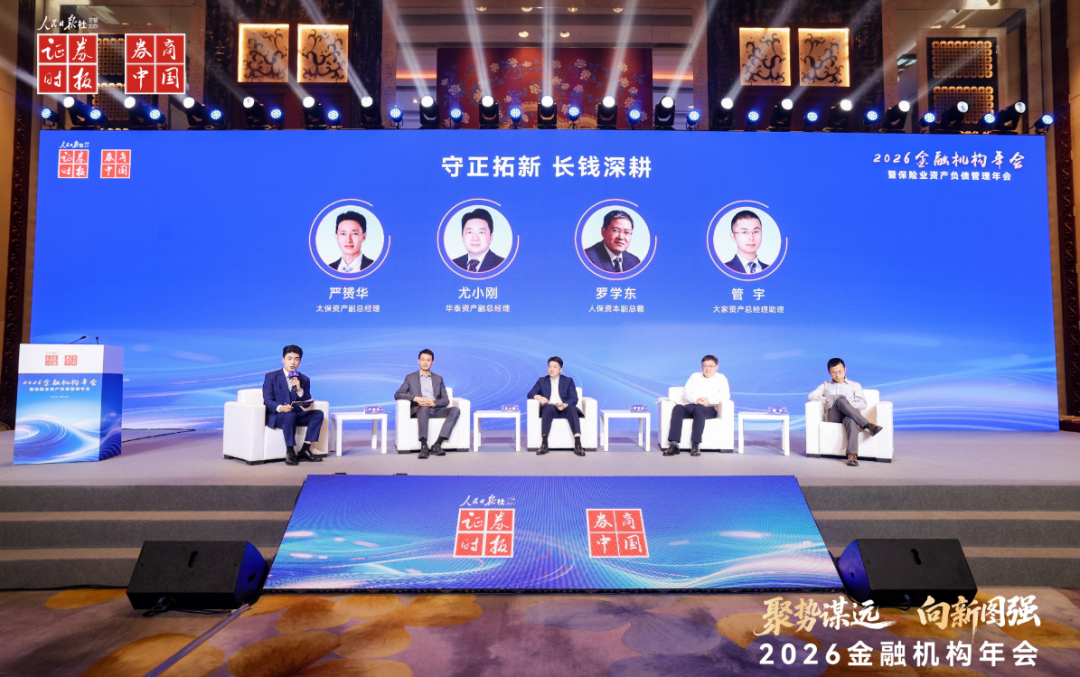
 四位参与讨论的业内人士来自头部保险资管和另类资管机构,包括:太保资产副总经理严赟华、华泰资产副总经理尤小刚、人保资本副总裁罗学东、大家资产总经理助理管宇。
展望“十五五”,保险资管面临新要求
主持人:公司如何展望“十五五”时期保险资管的主要机遇和业务趋势?
严赟华:“十五五”规划明确提出建设现代化产业体系、巩固实体经济根基,并强调完善要素市场配置、统筹增量优化和存量盘活、提高投资综合效益。对保险资管而言,这实际上是一个明确的信号。即,作为长期资本的管理者,保险资管需要将资产配置精准锚定在那些符合国家战略、支撑产业升级、服务民生需求的关键领域,真正发挥“耐心资本”的稳定器作用。未来五年,保险资管的核心任务是从过去追求规模扩张,转向追求质量与功能提升。
保险资管的转型体现在三个层面:一是制度红利正在释放。高层会议明确提出培育“耐心资本”,鼓励保险资金成为资本市场的“压舱石”和科技创新的长期资金来源,我们在参与重大基础设施、绿色低碳、新型城镇化等领域时,将获得更大的政策空间和资产配置机会。二是资产配置逻辑正在发生根本性变化。低利率环境大概率持续较长时间,传统固收收益空间明显收窄,倒逼行业从“固收为主”转向“权益+另类”双轮驱动。三是科技赋能和数据资产化已经不再是可选项,而是必选项。
管宇:从保险资管的投资配置角度而言,既有机遇也有挑战。“十五五”时期,资本市场作为金融强国的重要支撑,各项投融资制度会不断完善,为保险资管投资提供了新的机遇。另一方面,低利率环境持续,也给保险资管的投资带来了新的挑战。
过去几年,我们根据新的市场环境,调整了大类资产配置策略。其中,固收投资是保险组合的核心底仓。公司从2024年初开始,制定了新的战略发展方向:配置与交易并重,拉长组合久期,资产配置多元化。其一,拉长组合久期,加强资产负债管理,缩短久期缺口,对冲利率下行风险。其二,加强利率的波段交易,增厚组合的投资收益。第三,积极拓展创新品种,加大对ABS、公募REITs、机构间REITs等的配置力度,积极拓展收益来源。第四,加大对可转债、固收+等含权资产的配置,向权益要收益。
权益投资方面,过去几年,我们积极响应中长期资金入市号召,权益投资比例稳步提升。在投资结构上,加大高股息资产配置比例,为整个组合贡献稳定的财务收益。同时,围绕“十五五”规划的国家战略重点方向,我们加大科技赛道的配置力度,促进新质生产力发展。由此,切实发挥保险资金作为耐心资本的优势,为维护资本市场稳健运行,促进资本市场长期健康发展作出应有的贡献。
积极扮演耐心资本,探索耐心的考核机制
主持人:培育耐心资本已成为时代所需。公司在扮演耐心资本角色上有哪些实践?在推进长周期考核方面有哪些经验、建议?
尤小刚:保险资金久期长、来源稳,必然会成为当下市场耐心资本的选项,但真正的难点在于“耐心”。我们一直坚持做逆周期、跨周期的布局,这几年越来越多地通过股权投资、债权投资计划以及在二级市场长期持股等方式,在服务实体和硬科技企业上扮演着耐心资本,静待花开。
长周期考核是关键。目前华泰资产的主要做法,一是建立容错纠错机制,二是从整体回报角度看待这些具体投资,三是把短期、中期、长期相结合,不以单项或者单一年份考察,而是放在组合的整体管理和资产配置角度上看。我们对投资经理的业绩考核,一般放到三年及以上。我们容忍短期跑输,但是奖励长期争先。
建议方面,我们希望“长钱长投”制度未来能进一步完善。例如,对权益投资、另类投资、长久期投资,能够有更合理的会计分类和偿付能力风险因子,通过政策引导来让耐心资本真正可计量、可落地、可激励,避免“长钱不长”。
罗学东:当前建设金融强国、发展新质生产力,对中长期资本提出了更高要求。人保资本作为人保集团旗下专注于另类投资的机构,近年有一些积极实践,也取得一定成果。
例如,2021年投资长鑫科技,2025年投资了国网新源,项目投资期限都比较长,在时间维度上体现了“耐心”。这两个项目当初投资的时候,都是从确定性和不确定性两个维度做了判断。随着时间推移,确定性越来越清晰,而不确定性则隐含着想象空间,因此才具备独特的吸引力。我们作为耐心资本必须接纳这类风险,需要长期陪伴企业穿越周期。
当然,耐心资本不能简单理解为长期持有资产,耐心资本是要持有优质资产,而不是被动持有不良资产却以耐心资本作为借口。
做好耐心资本,要统筹好六个方面的关系:一是处理好耐心资本和国家战略的关系,要与金融“五篇大文章”等国家战略紧密结合起来。二是处理好耐心资本与投资项目的关系,不追求快速退出,在项目研判上要注重技术壁垒、商业化路径、团队建设、持续创新等产业逻辑,而不是短期财务报表逻辑。三是处理好耐心资本与考核机制的关系。四是处理好耐心资本与资金属性的关系,保险资金要严守资产负债匹配底线。五是处理好耐心资本与风险容错、合规风控的关系,要在长周期、全流程方面予以充分考虑。六是处理好耐心资本与募投管退和激励约束的关系。
其中,国家战略是战略大方向,投资项目是载体,考核机制是指挥棒,资金属性是根基,风控、容错是底线,激励机制是激活的力量。平衡好上述关系,耐心资本才能真正落地见效。
考核方面,我们认为,耐心资本离不开耐心的考核机制。没有耐心考核,也很难有耐心资本的落地,募投管退每一个环节都需要耐心陪伴,既然是长周期,一定是有亏有盈、有赚有赔,考核也要对此有耐心。
管宇:保险资金是资本市场的中坚力量,也是资本市场稳健运行的压舱石。我主要从权益投资、固定收益投资和考核三个维度谈一谈如何发挥险资的长钱效应。
权益投资方面,一是要恪守长期主义,坚持价值挖掘,以高股息资产为核心抓手,为整个组合构建稳健的投资底仓。二是充分发挥险资逆周期投资的特点,敢于在市场回调阶段加大布局力度,立足长期投资、价值投资,助力熨平市场非理性波动,助力市场稳健运行。
固定收益投资方面,耐心资本体现在我们对长久期资产的战略配置定力。首先通过对利率走势的长期研判,在利率的相对高点锁定长久期的政府债、高等级信用债,为整个组合构建丰厚的票息基础,穿越利率波动周期。二是在信用挖掘方面,坚持长久期视角,规避短期的信用下沉搏收益,重点配置符合国家战略发展方向的长久期资产,比如绿色基建、城市更新等,深耕“五篇大文章”,推动实体经济高质量发展。
考核层面,我们对中长期的考核目标赋予了更高的权重,引导投资经理的投资行为从追求短期相对收益的排名转向追求收益的长期性和稳健性。我们不仅有三年期长周期的考核目标,还降低了当年相对排名的考核权重。从考核层面夯实耐心资本的根基,发挥险资作为耐心资本的长期优势。
科技金融要求更高,充分发挥体系联动优势
主持人:市场积极作答科技金融大文章的当下,投资新质生产力也很“卷”,对资管机构而言也是一种竞争,这种竞争对公司提出了哪些要求?险资机构有哪些优势?
严赟华:在科技金融已成为市场“必答题”的情况下,投资新质生产力确实竞争愈发激烈。这种“卷”的本质,是优质底层资产与定价能力的专业比拼。
这对保险资管机构提出了四个维度的转型要求。第一,投研能力需要跨越“金融边界”。第二,考核机制需适配“长期主义”。 第三,退出渠道需要摆脱单一的“回购思维”,拓宽多元化路径。第四,组织形态需要从“大而全”转向“平台化”。新质生产力专业壁垒极高,保险资管不可能在所有细分赛道都做到顶尖,更务实的路径是聚焦宏观研判、大类配置和风险管理,链接市场上最优秀的专业团队,将资金优势和专业优势高效结合。
尤小刚:在金融“五篇大文章”和科技金融方面,华泰资产判断,未来资管机构从竞争一定会走向竞合,合作的部分会逐步体现出来。我们判断,科技、人工智能技术革命的确定性很高,尽管有些企业的估值偏高,但是未来一定会真正展现出技术的革命性力量。
对于资管公司来说,这提出了新的要求和挑战:首先是投研能力。我们应当建立起产业、硬科技、跨学科的分析能力,不仅仅是过去的财务视角,还要提前研判技术的演进路线及商业可行性。第二是产品创设能力。我们要能推出符合长期资金特性、锁定客户需求的产品体系,解决资金的短期化与技术研发周期长之间错配的痛点。第三是风控能力。过去传统的估值模型难以适应现在高风险、长周期的标的,需要建立更加符合实际的动态高波动的风控体系。第四是综合服务能力。需要布局全资产、全谱系、全周期的工具,打破单一工具限制,打通一级市场、二级市场和全链条闭环,华泰资产也在着力打造跨界资源整合的投后赋能能力。
罗学东:科技金融对保险资管的人才、理念、投研、风控等都提出要求。人保资本既做债权也做股权、不动产投资,科技金融更多通过股权方式开展。我们旗下人保股权公司作为私募股权基金管理人(GP),更多面向科技领域,科技金融团队既有财经人才,也有产业人才,属于复合型团队。
做好科技金融,首先要坚持耐心资本的理念,伴随科技企业全生命周期。在方式上,可以通过股权投资计划、私募基金等多种方式。同时,保险资金天然属于风险厌恶型资金,要做好风险控制,要在确定性较大、看得清楚时才敢投资。
险资机构做好“科技金融”的一大优势,是保险主业与投资联动。以人保集团来说,着力构建“投资+保险”一体化的科技金融服务。保险业务可以缓释科创产业的试错风险,有保险的加持,投资端的信心会更足。
负债端转向浮动收益型,对投资端带来改变
主持人:保险业正加强资负管理。负债端转型浮动收益型业务的趋势,为投资端带来哪些改变?
严赟华:负债端从过去“刚性成本”模式,转向“成本与投资表现挂钩”的弹性模式,这对投资端的重塑主要体现在三个层面:首先,投资策略的约束条件发生根本变化。其次,资产负债匹配的难度升级。第三,对投研能力和投资者沟通能力提出新要求。
面对上述变化,保险资管的投资端也呈现出清晰的演进方向。首先,要坚持自身原有的投资能力和投资特点,结合新的经济环境,做好未来投资的布局。与此同时,要增设新的策略,形成多元化投资风格。比如,投资端可以更主动地拥抱新质生产力、绿色低碳等长期赛道,与那些真正需要“耐心资本”陪伴的产业形成良性互动。
总体而言,浮动收益转型是行业从“负债驱动”迈向“投资驱动”的关键转折。公司将以资产负债联动为轴心,夯实固收底仓,有纪律地增强权益与标准化不动产配置,用审慎估值和更长考核周期匹配浮动负债的全新要求,做到在转型中行稳致远。
校对:廖胜超
责任编辑: 戎艾茵
e公司声明:文章提及个股及内容仅供参考,不构成投资建议。投资者据此操作,风险自担。
更多相关文章
-

-
证券时报 阮润生 09-23 00:00

-
证券时报 陈霞昌 09-23 00:00

-
证券时报·e公司 曾剑 09-23 00:00

-
e公司 人民财讯 09-22 23:45
-
e公司 吴家明 09-22 23:45


运营主体为深圳证券时报社有限公司
违法和不良信息举报电话:0755-83514034 邮箱:bwb@stcn.com
 中央网信办违法和不良信息举报中心
 中央网信办违法和不良信息举报中心
Copyright © 2008-2026 备案号:
粤ICP备09109218号
增值电信业务经营许可证:粤B2-20080118
互联网新闻信息服务许可证10120170066
粤公网安备44030002008924号