数据宝
张智博
09-29 08:52
科创债ETF规模逼近3600亿元,资金为何偏爱这类产品?
来源:券商中国
作者:陈书玉
2026-09-29 08:52
Aa
大号字
低利率环境下,科创债ETF正成为整个市场中承接稳健配置需求的核心工具之一。
Wind数据显示,2026年9月24日,中证AAA科技创新公司债指数收于117.76点,年内上涨2.71%,刷新历史高位。与此同时,科创债ETF已从“新品类”成长为ETF市场不可忽视的一股力量:从2025年7月首批10只科创债ETF产品成立,到目前全市场产品数量达到24只,合计规模3595亿元,其中18只规模超过百亿元。
随着科创债ETF产品数量增多、整体规模上涨、参与机构持续增加,普通投资者了解这类产品除了要关注基本信息,还需要重视产品的流动性情况。一般而言,流动性好的科创债ETF,资金进出更顺畅,大额资金对价格的冲击也更小。
在这一维度上,科创债ETF易方达(551500)的表现值得关注:买卖之间的差价控制领先同类产品,挂单量也更为充足,意味着投资者进出时面临的摩擦成本更低,大额交易对价格的冲击也更小。作为市场首批10只科创债ETF之一,银河证券数据显示,截至2026年9月24日,科创债ETF易方达(551500)成立以来收益率为2.6%,在首批跟踪同标的指数的科创债ETF中排名第一。
科创债ETF规模逼近3600亿元
近期,科创债ETF成为债券市场关注度最高的品类之一。Wind数据显示,截至9月24日,全市场24只科创债ETF合计规模达3595亿元,较5月末的2833.27亿元大增762亿元。
走红背后,是政策、资金与资产的三重共振。政策端,2025年5月银行间市场正式推出科技创新债券,2026年3月交易商协会进一步引导金融资源“投早、投小、投长期、投硬科技”。资金端,2026年7月9日起第二批14只科创债ETF纳入通用质押式回购库,全市场24只科创债ETF全部“入库”,机构无需卖出底仓即可通过场内质押回购盘活持仓、获取短期流动性。资产端,截至9月15日,2026年以来共发行科创债千余只,发行规模总计超过1万亿元,较去年同期显著增长,为科创债ETF提供了扎实的底层资产支撑。
那么,科创债ETF究竟是什么?简单来说,科创债ETF买的是科技创新公司债,底层资产依然是债券,以AAA级高等级债券为主。它不是直接买科技股,而是买一篮子为科技创新融资的高等级公司债,收益不会像科技股ETF那样大起大落,但胜在波动相对较小、持仓透明、分散度高。指数久期约为3至4年,对利率变化有一定敏感度,但波动幅度通常小于长久期债券。它不是存款,也不是保本理财,只是风险和波动通常比股票ETF温和得多。
与普通债券ETF的核心区别在于其鲜明的“主题性”。科创债ETF跟踪的指数主要筛选符合国家科创认定标准企业发行的债券,发行人覆盖新一代信息技术、高端装备制造、新材料、生物医药等战略性新兴产业,以央企、地方重点科创国企等高等级主体为主。
易方达基金债券指数投资部总经理李一硕表示,科创债ETF等债券ETF产品可将场外离散成交的底层债券资产转化为可连续场内成交的投资交易工具,因此,债券ETF相较于底层资产流动性有大幅改善,机构资金可以方便地进出,这使其成为越来越重要的配置及交易工具。
如何挑选成本低、抗冲击强的科创债ETF?
对于ETF产品而言,活跃度与流动性指标至关重要。目前全市场共有24只科创债ETF,如何衡量每只产品的真实参与活跃度与流动性?
债券ETF成交量全天的分布往往并不均匀,因此若只以成交量单一指标衡量,并不能很好地刻画一只债券ETF的流动性,报价盘口的真实深度其实更为重要。
据业内人士介绍,衡量ETF真实流动性可以从盘口快照构建两个核心观测指标:一是买卖价差(取全天中位数,价差越窄说明进出场成本越低、真实买卖盘越充足);二是挂单厚度(将五/十档双边挂单量折算为金额口径并取全天中位数,厚度越大说明存在可承接大额单的真实对手盘、价格冲击越小)。
将两者结合即可立体刻画真实流动性:价差窄、厚度厚即代表买卖盘真实且充分、大资金进出冲击小;反之,价差宽、厚度薄则提示可能多数成交源自做市义务、双边深度不足,实际操作中容易感受到“出手即推动价格”的浅盘特征。
这套框架是专业人士比较不同信用债ETF的真实参与活跃度与流动性,使用的统一观测口径。按照这一框架,我们发现了科创债ETF易方达(551500)。
以8月为例,依据交易所行情快照逐笔测算,取全天中位数的日均值:科创债ETF易方达(551500)的买一卖一价差中位数区间均值为0.0017元,折合到期收益率约0.1~0.2bp,这意味着进出场摩擦成本较低;同时其五档双边挂单量中位数区间均值达7954万元,盘口承接厚度充足。
在科创债ETF中,科创债ETF易方达(551500)价差更窄、挂单更厚,两项指标同时领先,反映其“成本低、抗冲击强”的盘口质量在同类中表现较优,真实参与流动性与大额资金进出能力均处于行业前列。
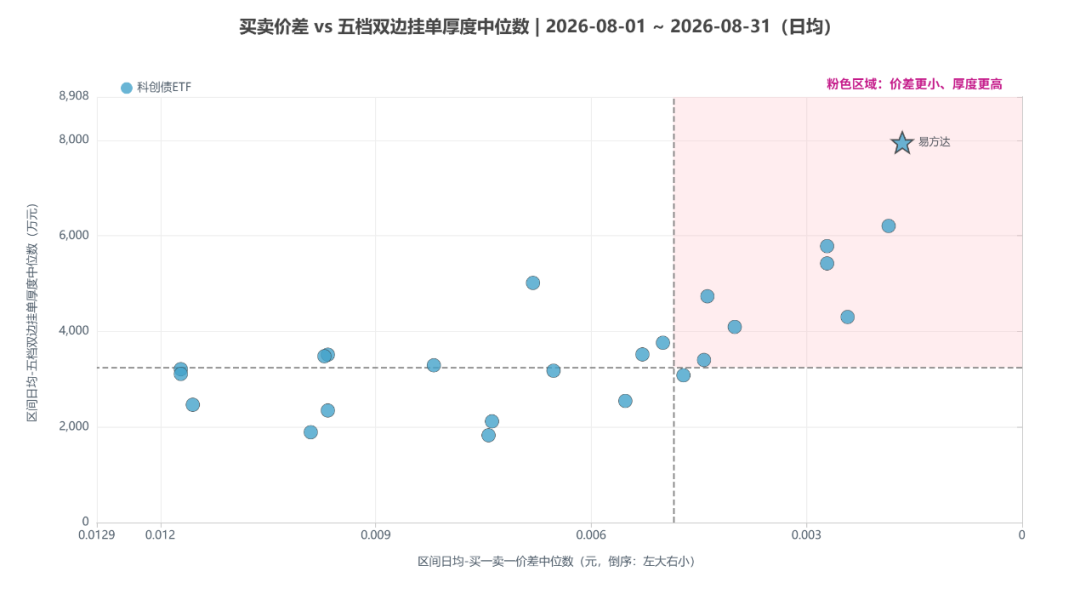
注:根据交易所行情快照逐笔测算,统计区间为2026年8月。
除了流动性优势,科创债ETF易方达(551500)还有几个清晰的亮点:
第一,首批产品,跟踪跨市场指数。2025年7月10日,科创债ETF易方达(551500)正式成立,成为市场首批10只科创债ETF之一。它跟踪中证AAA科技创新公司债指数(932160),样本来自沪深交易所上市的科技创新公司债,并从中选取剩余期限、信用评级符合条件的债券,以反映相应科创债的整体表现。
第二,收益表现领先。银河证券数据显示,截至2026年9月24日,科创债ETF易方达(551500)成立以来收益率为2.6%,最大回撤—0.58%,累计收益和回撤控制均在首批跟踪同一指数的科创债ETF中位居第一。
第三,工具属性鲜明、费率低。易方达债券指数产品均实行“管理费0.15%/年、托管费0.05%/年”的低费率,科创债ETF易方达(551500)也延续了这一特征。易方达基金债券指数投资部总经理李一硕表示,科创债ETF作为工具型产品,具有交易便利、成本低廉、分散风险等优势,可以为投资者一键布局沪深交易所高等级科技创新公司债提供便捷工具。
总体来看,科创债ETF易方达的特点,不只是“首批”身份,更在于它在盘口质量、流动性、收益表现和低费率上的综合优势。而要将这种优势稳定输出,离不开产品线、费率与投研体系的支撑。
易方达债券指数产品的优势何在?
对于工具型ETF而言,产品线的广度、费率的竞争力、管理的精细化程度,直接决定了投资者的持有体验。易方达在这些维度上的积累,构成了科创债ETF易方达(551500)的底层支撑。
先看产品线。经过十余年耕耘,易方达债券指数产品已逐渐实现多品种、全期限覆盖。从短久期到长久期,包含中债1—3年国开行债券指数、中债0—3年政策性金融债指数、中债3—5年国债指数、中债7—10年国开行债券指数等;在信用债方向,有优选投资级信用债指数等;在综合债方向,有成立于2012年的易方达中债新综合指数基金,这也是现存“年龄最大”的债券指数基金之一。2025年,易方达接连推出公司债ETF、科创债ETF,均为市场首批,开启了易方达债券ETF的新征程。
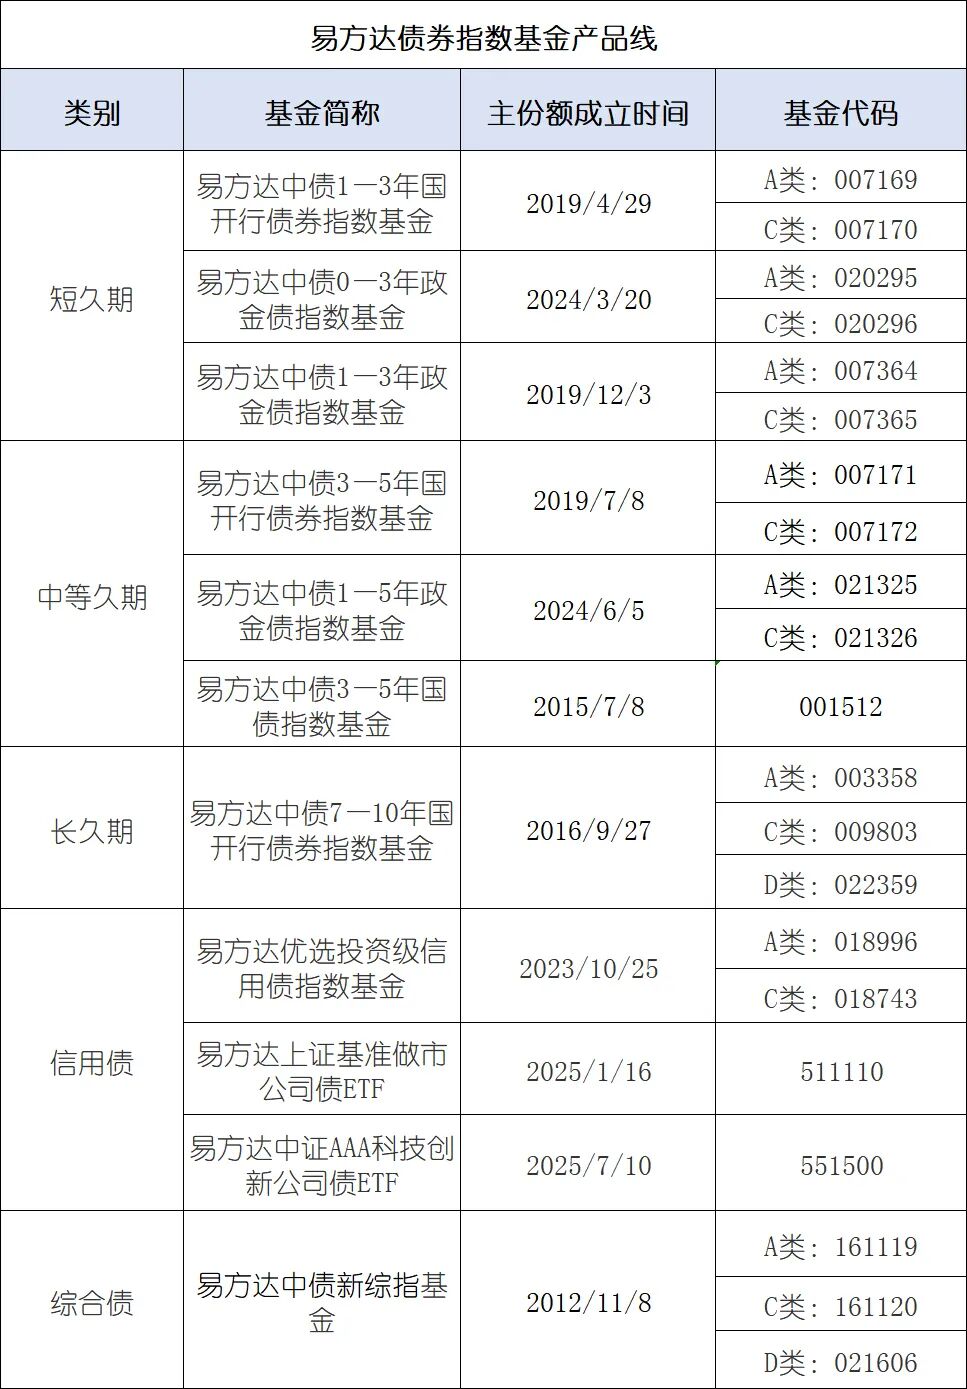
再看费率。在被动投资领域,费率是核心竞争力之一。目前,易方达旗下债券指数产品均已实现“管理费0.15%/年、托管费0.05%/年”的低费率。对于以配置需求为主、持有周期较长的机构资金而言,低成本意味着更少的收益拖累;对于个人投资者而言,低费率降低了参与高等级信用债市场的门槛。
产品线齐全与低费率之外,系统化、精细化的投资管理能力是更深的护城河。债券指数投资对精细化管理要求极高,易方达依托自研的投资管理系统,覆盖债券指数投资全链条的一体化管理。从流程上看,在投前环节,系统支持自建收益率曲线、跟踪期限利差与品种利差,并进行量化骑乘测算;在投中环节,系统辅助进行组合抽样复制、基准偏离分析和持仓结构跟踪;在投后环节,系统则负责风险指标监控、组合业绩归因以及曲线情景分析。从指数分析、组合构建、交易执行到风险监控,全流程平台化运作,不仅提升了投资效率,更将风险控制嵌入了每一个投资动作之中。
易方达固收投研团队有一个鲜明理念:固收产品更接近可标准化生产的工业品,而不是依赖灵感的艺术品。他们更相信高标准的质量流程。具体来说,产品设计之初就要框定波动率、回撤水平和中长期收益目标,明确风险收益特征,避免“货不对板”。具体到债券指数产品,团队坚持工具化理念——指数是什么特征,产品就围绕指数基本特征运作,在有限范围内挖掘利差机会,提高收益表现。
在低利率时代,债券收益率中枢下移,主动管理获取超额收益的难度增加,固收投资正从“捕捉大机会”转向“精细挖掘小收益”。在债券指数化投资趋势加速的背景下,对于希望在低利率环境中以低成本、透明化方式配置科创债的投资者而言,科创债ETF易方达(551500)等产品提供了一个值得关注的选项。
来源:证券时报基金研究院
责编:战术恒
排版:汪云鹏
校对:杨舒欣
责任编辑: 胡青
e公司声明:文章提及个股及内容仅供参考,不构成投资建议。投资者据此操作,风险自担。
更多相关文章
-
-
券商中国 赵黎昀 09-29 08:52
-
e公司 毛军 09-29 08:52
-
证券时报 王军 09-29 08:52
-
证券时报·e公司 陈霞昌 09-28 23:46


运营主体为深圳证券时报社有限公司
违法和不良信息举报电话:0755-83514034 邮箱:bwb@stcn.com
 中央网信办违法和不良信息举报中心
 中央网信办违法和不良信息举报中心
Copyright © 2008-2026 备案号:
粤ICP备09109218号
增值电信业务经营许可证:粤B2-20080118
互联网新闻信息服务许可证10120170066
粤公网安备44030002008924号