e公司
胡华雄
09-29 19:34
保险业前8月业绩出炉,人身险公司保费增速转负
来源:券商中国
作者:邓雄鹰
2026-09-29 18:53
Aa
大号字
保险业前8月“成绩单”近日出炉。
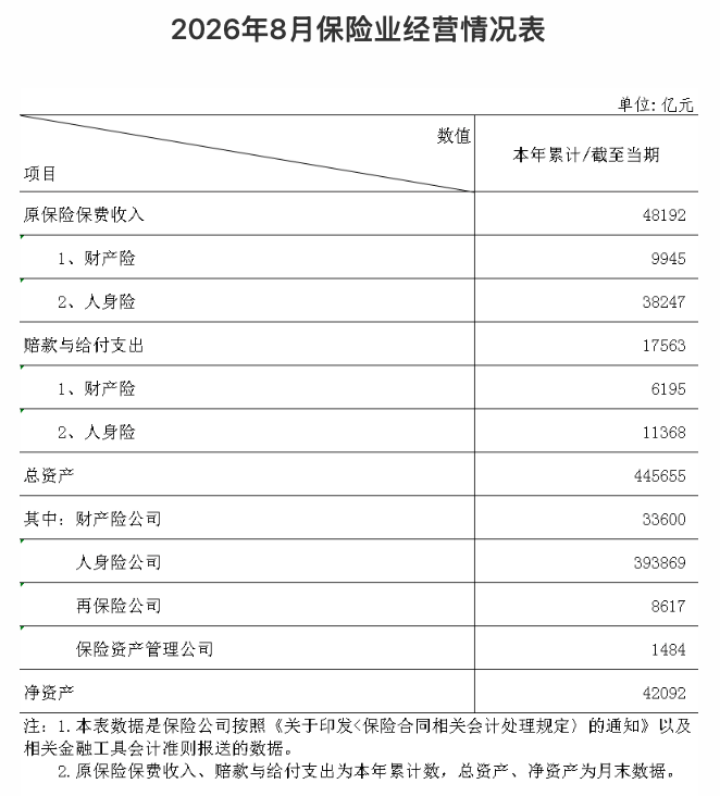
金融监管总局近日发布保险业最新经营情况表显示,2026年前8个月,保险业实现原保险保费收入4.82万亿元,同比微增0.4%;截至8月末,保险业总资产达到44.57万亿元,较年初增加3.25万亿元,增长7.9%。
2023年以来,我国保险业总资产持续保持稳健增长。保险业总资产近年增长较快,主要是受到保费收入增长、成本优化、资产配置结构优化等多重因素影响。
在总资产创新高的同时,保险资金运用规模也不断增长。截至2026年6月末,保险公司资金运用余额达到了40.82万亿元,突破了40万亿元大关。


人身险公司保费增速转负
从保费收入来看,2026年前8个月,保险业实现原保险保费收入4.82万亿元,同比增长0.4%,其中,人身险原保费收入3.82万亿元,同比增长0.7%;财产险原保费收入9945亿元,同比下降0.6%。
从赔款与给付支出来看,2026年前8个月,保险业赔款与给付支出1.76万亿元,其中人身险1.14万亿元,财产险6195亿元。
从人身险公司整体表现来看,2026年前8个月实现原保险保费收入3.57万亿元,同比下降0.2%,增速由正转负。从8月单月来看,人身险公司原保费收入4011亿元,同比下降13.6%,降幅进一步扩大。
具体而言,今年前8个月,寿险原保险保费收入2.98万亿元,同比增长0.04%;健康险5721亿元,同比下降1.1%;保户投资新增交费(万能险为主)4973亿元,同比增长8.39%。
今年人身险公司保费增速有所放缓,主要受去年高基数、单月保费波动及政策规范市场行为等因素共同影响。其中,金融监管总局人身险司于 2026 年 3 月印发《关于进一步加强银行代理渠道费用管理有关事项的通知》(业内简称:银保65号文),持续深化银保渠道 “报行合一” 监管要求。
东吴证券研报分析,7—8月新单增速短期承压,主要受上年同期高基数和银保渠道65号文等因素的影响,9月保费增速或将迎来边际改善,预计各公司2027年开门红产品可能仍以分红险为主打,保证收益(1.75%)+浮动收益设计对客户依然具备吸引力。
西部证券研报分析认为,银保65号文落地后需求前置释放的影响尚未完全消退,叠加去年同期高基数,短期单月保费或继续波动,全年累计增速中枢下移。中长期看,新规推动行业由规模竞争转向价值竞争。上市险企在产品与渠道精细化方面具备优势,竞争壁垒有望持续加固,负债成本管控能力有望进一步改善。
财险公司健康险业务保持高增长
从财产险表现来看,2026年前8个月,财产险公司实现原保险保费收入1.25万亿元,同比增长2.2%。其中车险保费持平,健康险保费增长迅速。
健康险方面,人身险公司和财产险公司合计实现健康险原保险保费收入7838亿元,同比增长3.1%。其中,财产险公司健康险保费收入2117亿元,同比大增16.6%,同期人身险公司健康险保费收入同比出现微降。
西部证券研报分析认为,非车险仍是财险业的核心增量来源。随着“报行合一”向非车险各险种逐步推进,行业无序费用竞争有望进一步收敛,上市险企费用率和综合成本率具备持续优化空间。叠加企业风险保障需求提升、民生保障体系完善,责任险、健康险等非车业务有望延续较快增长,支撑财险行业长期稳健发展。
东吴证券研报分析认为,三季度自然灾害较上年同期更多,对短期COR(综合成本率)或有一定影响,但伴随非车险综合治理推进和各公司持续降本增效,财险行业整体盈利空间有望逐步改善。
校对:杨立林
责任编辑: 陈英
e公司声明:文章提及个股及内容仅供参考,不构成投资建议。投资者据此操作,风险自担。
更多相关文章
-

-
e公司 尹靖霏 09-29 19:34

-
数据宝 智林 09-29 19:34
-
数据宝 智林 09-29 19:34

-
数据宝 守白 09-29 19:34
-
证券时报网 吴志 09-29 19:07


运营主体为深圳证券时报社有限公司
违法和不良信息举报电话:0755-83514034 邮箱:bwb@stcn.com
 中央网信办违法和不良信息举报中心
 中央网信办违法和不良信息举报中心
Copyright © 2008-2026 备案号:
粤ICP备09109218号
增值电信业务经营许可证:粤B2-20080118
互联网新闻信息服务许可证10120170066
粤公网安备44030002008924号